fincite x harvest logo

Produkt

Kunden

Über uns

Knowledge Hub

Produkt

Kunden

Über uns

Knowledge Hub

Produkt

Kunden

Über uns

Knowledge Hub

Produkt

Kunden

Über uns

Knowledge Hub

Onboarding

CIOS keynote

Watch the Onboarding Tutorial

Produkt

Kunden

Über uns

Knowledge Hub

Onboarding

CIOS keynote

Watch the Onboarding Tutorial

Produkt

Kunden

Über uns

Knowledge Hub

Onboarding

CIOS keynote

Watch the Onboarding Tutorial

EUDI Wallet und eIDAS 2.0 für Wealth Manager und Banken

EUDI Wallet und eIDAS 2.0 für Wealth Manager und Banken

EUDI Wallet und eIDAS 2.0 für Wealth Manager und Banken

EUDI Wallet und eIDAS 2.0 für Wealth Manager und Banken

Der EUDI Wallet verändert die Grundlage digitaler Identität für alle Finanzinstitute in der EU. Regulierte Banken und Wealth-Management-Anbieter müssen den European Digital Identity Wallet für Onboarding und Kundenauthentifizierung akzeptieren.

Der EUDI Wallet verändert die Grundlage digitaler Identität für alle Finanzinstitute in der EU.

Der EUDI Wallet verändert die Grundlage digitaler Identität für alle Finanzinstitute in der EU.

Was Banken und Wealth Manager gerade beschäftigt

Was Banken und Wealth Manager gerade beschäftigt

Was Banken und Wealth Manager gerade beschäftigt

Die Deadlines sind gesetzt. Welche Plattform sie abdecken kann, ist für die meisten Häuser noch keine beantwortete Frage.

Die Deadlines sind gesetzt. Welche Plattform sie abdecken kann, ist für die meisten Häuser noch keine beantwortete Frage.

Dezember 2027. Die Deadline ist fest, aber ob das eigene Onboarding-System eine neue Authentifizierungsmethode aufnehmen kann, verbleibt für die meisten Häuser eine ungeklärte Frage.

Drei Identifizierungsmethoden. Die AMLR verlangt ab Juli 2027, dass alle drei anerkannten Remote-Identifizierungsmethoden unterstützt werden: nationale eID-Systeme, die EUDI-Wallet und Qualified Trust Services. Wer nur einen Weg abdeckt, hat für bestimmte Kundengruppen eine Compliance-Lücke.

Cross-Border Onboarding. Das Onboarding europäischer Kunden aus anderen EU-Ländern ist heute ein dokumentenintensiver Mehraufwand pro Land. Die EUDI-Wallet löst das technisch, wenn die Plattform die Methode aufnehmen kann.

Jede neue Regulierung wird zum Projekt. Monolithische Onboarding-Systeme können neue Authentifizierungsmethoden nicht konfigurieren. Modulare Plattformen mit offenen APIs schon.

Die nächste Klientel erwartet es. Next-Gen-Kunden aus dem Great Wealth Transfer beurteilen die erste digitale Interaktion. Die EUDI-Wallet setzt den Standard für das Onboarding-Erlebnis, das diese Generation erwartet.

Die wichtigsten Termine im Überblick

Die wichtigsten Termine im Überblick

Die wichtigsten Termine im Überblick

Von eIDAS 2.0 bis zur Akzeptanzpflicht: Diese Termine bestimmen, wann welche Anforderung greift und wen sie betrifft.

Von eIDAS 2.0 bis zur Akzeptanzpflicht: Diese Termine bestimmen, wann welche Anforderung greift und wen sie betrifft.

Mai 2024

eIDAS 2.0 tritt in Kraft. Der rechtliche Rahmen gilt ab sofort.

Alle Unternehmen in der EU

24. Dezember 2026

Alle EU-Mitgliedstaaten stellen mindestens einen EUDI Wallet bereit.

Mitgliedstaaten

1. Januar 2027

Öffentliche Stellen müssen den EUDI Wallet zur Identifizierung akzeptieren.

Behörden und öffentliche Einrichtungen

10. Juli 2027

Die AMLR wird wirksam. Alle drei Remote-KYC-Methoden müssen unterstützt werden.

Regulierte Finanzinstitute

24. Dezember 2027

Mittelgroße und große Finanzinstitute müssen den EUDI Wallet akzeptieren.

Banken, Versicherungen, Zahlungsdienstleister

Was jetzt zählt

Drei anerkannte Methoden parallel: nationale eID-Systeme, EUDI Wallet und Qualified Trust

Services. Wer nur einen Weg abdeckt, hat für bestimmte Kundengruppen eine Compliance-Lücke.

Was die EUDI-Wallet für Finanzinstitute bedeutet

Was die EUDI-Wallet für Finanzinstitute bedeutet

Was die EUDI-Wallet für Finanzinstitute bedeutet

Von Cross-Border-Onboarding bis Re-KYC: Die EUDI-Wallet verändert die zentralen Prozesse regulierter Finanzinstitute.

Eine produktionsreife Plattform braucht 6 bis 9 Monate Implementierungszeit.

Bei Marktstart am 1. Januar 2027 bedeutet das: Wer bis Sommer 2026 wartet, geht frühestens 2028 live.

Von Cross-Border-Onboarding bis Re-KYC: Die EUDI-Wallet verändert die zentralen Prozesse regulierter Finanzinstitute.

Cross-Border-Onboarding

Ein EU-Bürger eröffnet ein Konto bei einer deutschen Privatbank mit seiner EUDI-Wallet-Identität in Minuten. Kein länderspezifischer Dokument-Workflow, kein manueller Review.

EU-weite Identitätsanerkennung

Das PID des Kunden ist in allen 27 EU-Mitgliedstaaten kryptographisch verifiziert und rechtlich anerkannt. Kunden identifizieren sich einmal und können dieselbe Identität bei mehreren Instituten EU-weit verwenden.

Re-KYC ohne Medienbruch

Mit der EUDI-Wallet übertragen Bestandskunden aktualisierte Attribute kryptographisch verifiziert, ohne erneuten Identifizierungsdurchlauf. Für Institute mit großem Bestandskundenportfolio liegt hier oft der stärkere operative Hebel als im Onboarding.

Onboarding-Effizienz

Kryptographisch verifizierte Attribute reduzieren manuelle KYC-Prüfungen und beschleunigen die Kontoeröffnung. Für digitalaffine Kundengruppen verbessert das die Onboarding-Erfahrung.

Selective Disclosure und Datenschutz

Statt einer Ausweiskopie im Archiv überträgt der Kunde nur das abgefragte Attribut, kryptographisch verifiziert und revisionsfest dokumentiert. Weniger Datenhaltung, kleinerer Audit-Aufwand, lückenloser Nachweis ohne Screenshot-Ordner.

Neue Wettbewerbsvorteile

Institute, die die EUDI-Wallet zuerst einbinden, positionieren sich als digitaler Vertrauensanker für ihre Kunden. Wer wartet, akzeptiert die Wallet als Verifizierer in einem Ökosystem, das andere aufgebaut haben.

Wie fincite • cios Finanzinstitute vorbereitet

Wie fincite • cios Finanzinstitute vorbereitet

Wie fincite • cios Finanzinstitute vorbereitet

CIOS Onboarding integriert bereits Identity-Provider wie IDNow, WebID und die Deutsche Post über offene APIs in derselben Architekturlogik. Die Implementierungszeit für neue Authentifizierungsmethoden hängt direkt von der Flexibilität des Onboarding-Systems ab.

CIOS Onboarding integriert bereits Identity-Provider wie IDNow, WebID und die Deutsche Post für die Legitimierung, alle über offene APIs in derselben Architekturlogik.
Kommt der EUDI Wallet als neue Methode hinzu, folgt er dieser Logik: kein neues System, kein eigenes Projekt.

CIOS Onboarding integriert bereits Identity-Provider wie IDNow, WebID und die Deutsche Post für die Legitimierung, alle über offene APIs in derselben Architekturlogik.
Kommt der EUDI Wallet als neue Methode hinzu, folgt er dieser Logik: kein neues System, kein eigenes Projekt.

API-first Architektur

Neue Identifizierungsmethoden werden über bestehende offene Schnittstellen eingebunden.

Identity-Integration heute

End-to-end ohne Systembruch

In der Praxis bewährt

API-first Architektur

Neue Identifizierungsmethoden werden über bestehende offene Schnittstellen eingebunden.

Identity-Integration heute

End-to-end ohne Systembruch

In der Praxis bewährt

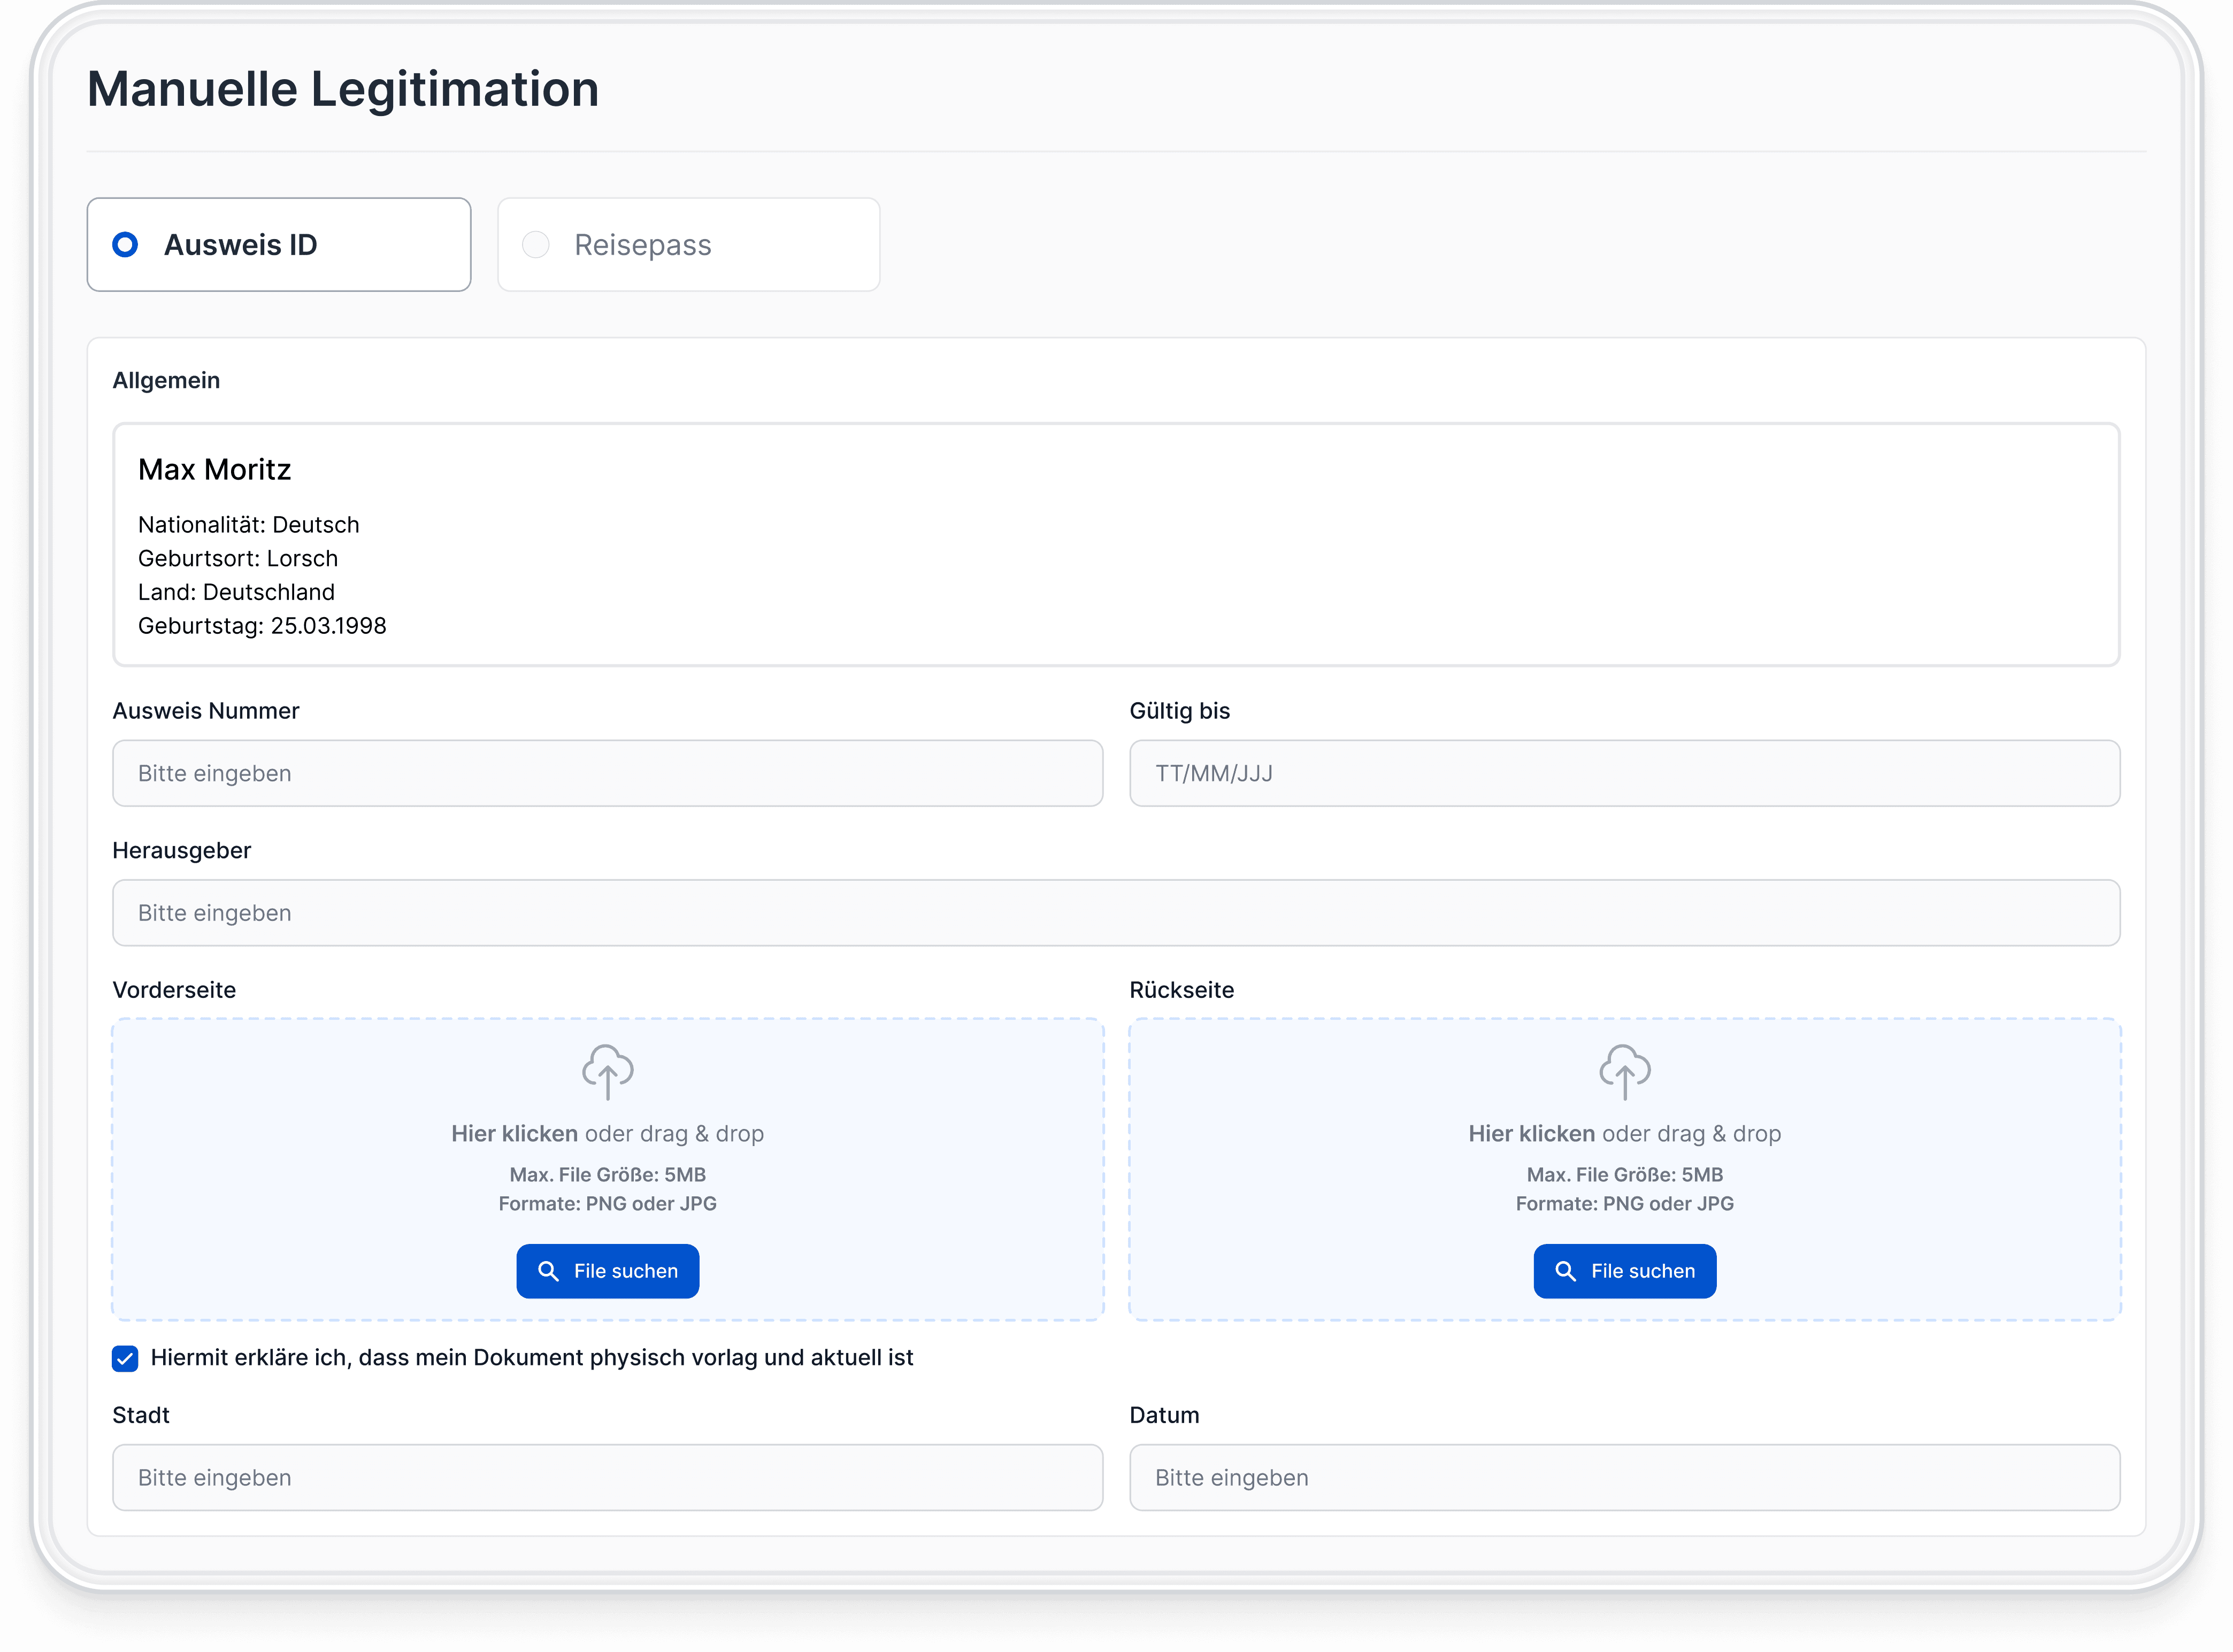
Nahaufnahme des Bildschirms zur manuellen Legitimierung mit Eingabefeldern für die Identitätsprüfung, Dokumenten-Upload und Benutzerangaben.

Häufig gestellte Fragen

Häufig gestellte Fragen

Was ist die EUDI Wallet?

Die EUDI-Wallet (European Digital Identity Wallet) ist eine von EU-Mitgliedstaaten bereitgestellte digitale Identitätslösung. Bürger speichern darin verifizierte Identitätsattribute und weisen sich damit EU-weit rechtsverbindlich aus. Für Finanzinstitute wird sie ab Dezember 2027 zur akzeptierten Methode für Onboarding und starke Kundenauthentifizierung.

Ab wann müssen Banken den EUDI Wallet akzeptieren?

Was verlangt die AMLR ab Juli 2027?

Was bedeutet der EUDI Wallet für Cross-Border-Onboarding?

Was ist fincite • cios?

Warum entscheidet die Plattform-Architektur über den Aufwand?

Was ist die EUDI Wallet?

Die EUDI-Wallet (European Digital Identity Wallet) ist eine von EU-Mitgliedstaaten bereitgestellte digitale Identitätslösung. Bürger speichern darin verifizierte Identitätsattribute und weisen sich damit EU-weit rechtsverbindlich aus. Für Finanzinstitute wird sie ab Dezember 2027 zur akzeptierten Methode für Onboarding und starke Kundenauthentifizierung.

Ab wann müssen Banken den EUDI Wallet akzeptieren?

Welche Funktionen sind verfügbar?

Was bedeutet der EUDI Wallet für Cross-Border-Onboarding?

Was ist fincite • cios?

Worin unterscheidet sich fincite • cios von anderen Anbietern?

Was ist die EUDI Wallet?

Die EUDI-Wallet (European Digital Identity Wallet) ist eine von EU-Mitgliedstaaten bereitgestellte digitale Identitätslösung. Bürger speichern darin verifizierte Identitätsattribute und weisen sich damit EU-weit rechtsverbindlich aus. Für Finanzinstitute wird sie ab Dezember 2027 zur akzeptierten Methode für Onboarding und starke Kundenauthentifizierung.

Ab wann müssen Banken den EUDI Wallet akzeptieren?

Was ändert sich gegenüber der Riester-Rente?

Was bedeutet der EUDI Wallet für Cross-Border-Onboarding?

Was ist fincite • cios?

Warum entscheidet die Plattform-Architektur über den Aufwand?

93%

Kundenzufriedenheit

630k+

Endkunden

83%

Kostenersparnis

9k+

Finanzberater

93%

Kundenzufriedenheit

630k+

Endkunden

83%

Kostenersparnis

9k+

Finanzberater

93%

Kundenzufriedenheit

630k+

Endkunden

83%

Kostenersparnis

9k+

Finanzberater

93%

Kundenzufriedenheit

630k+

Endkunden

83%

Kostenersparnis

9k+

Finanzberater

Starte dein Projekt mit uns!

Starte dein Projekt mit uns!