logo fincite x harvest

Produit

Clients

À propos

Centre de ressources

Produit

Clients

À propos

Centre de ressources

Produit

Clients

À propos

Centre de ressources

Produit

Clients

À propos

Centre de ressources

Intégration

Discours d'ouverture du CIOS

Regarder le tutoriel d'intégration

Produit

Clients

À propos

Centre de ressources

Intégration

Discours d'ouverture du CIOS

Regarder le tutoriel d'intégration

Produit

Clients

À propos

Centre de ressources

Intégration

Discours d'ouverture du CIOS

Regarder le tutoriel d'intégration

EUDI Wallet et eIDAS 2.0 pour les gestionnaires de patrimoine et les banques

EUDI Wallet et eIDAS 2.0 pour les gestionnaires de patrimoine et les banques

EUDI Wallet et eIDAS 2.0 pour les gestionnaires de patrimoine et les banques

EUDI Wallet et eIDAS 2.0 pour les gestionnaires de patrimoine et les banques

Le portefeuille EUDI change le fondement de l'identité numérique pour toutes les institutions financières de l'UE. Les banques réglementées et les prestataires de gestion de patrimoine doivent accepter le portefeuille européen d'identité numérique pour l'intégration et l'authentification des clients.

La loi sur la réforme de l'épargne-retraite crée une toute nouvelle catégorie de produits. 16 millions de contrats Riester peuvent être transférés. fincite • cios prépare votre établissement pour le 01.01.2027.

Conseil en gestion de patrimoine numérique avec
fincite • cios. Le logiciel tout-en-un
pour les conseillers.

Ce qui préoccupe actuellement les banques et les gestionnaires de fortune

Ce qui préoccupe actuellement les banques et les gestionnaires de fortune

Ce qui préoccupe actuellement les banques et les gestionnaires de fortune

Les échéances sont fixées. Quelle plateforme pourra y répondre reste une question en suspens pour la plupart des établissements.

À partir du 1er janvier 2027, les institutions financières pourront proposer le nouveau compte d'épargne-retraite (Altersvorsorgedepot). À compter de cette date, il ne sera plus possible de souscrire de contrats Riester classiques.


Le compte d'épargne-retraite remplace l'ancienne rente Riester par une catégorie de produits moderne et basée sur le marché des capitaux : les ETF, les actions et les fonds actifs deviennent pour la première fois éligibles aux subventions. Environ 16 millions de contrats Riester existants peuvent être transférés volontairement vers le nouveau compte d'épargne-retraite.


Pour les institutions, cela signifie que celles qui disposeront d'une solution prête pour l'exploitation au 1er janvier 2027 s'assureront l'accès à un marché de plusieurs milliards.

À partir du 1er janvier 2027, les institutions financières pourront proposer le nouveau compte d'épargne-retraite (Altersvorsorgedepot). À compter de cette date, il ne sera plus possible de souscrire de contrats Riester classiques.


Le compte d'épargne-retraite remplace l'ancienne rente Riester par une catégorie de produits moderne et basée sur le marché des capitaux : les ETF, les actions et les fonds actifs deviennent pour la première fois éligibles aux subventions. Environ 16 millions de contrats Riester existants peuvent être transférés volontairement vers le nouveau compte d'épargne-retraite.


Pour les institutions, cela signifie que celles qui disposeront d'une solution prête pour l'exploitation au 1er janvier 2027 s'assureront l'accès à un marché de plusieurs milliards.

Décembre 2027. La date limite est fixée, mais la question de savoir si leur propre système d'intégration peut intégrer une nouvelle méthode d'authentification reste sans réponse pour la plupart des établissements.

Trois méthodes d'identification. L'AMLR exigera à partir de juillet 2027 que les trois méthodes d'identification à distance reconnues soient prises en charge : les systèmes d'eID nationaux, le portefeuille EUDI et les services de confiance qualifiés. Quiconque ne couvre qu'une seule voie présente une lacune de conformité pour certains groupes de clients.

Cross-Border Onboarding. L'intégration de clients européens provenant d'autres pays de l'UE représente aujourd'hui une charge de travail supplémentaire par pays, intensive en documents. L'EUDI-Wallet résout ce problème sur le plan technique, à condition que la plateforme puisse intégrer cette méthode.

Chaque nouvelle réglementation devient un projet. Les systèmes d'intégration monolithiques ne peuvent pas configurer de nouvelles méthodes d'authentification. Les plateformes modulaires avec des API ouvertes le peuvent.

La prochaine clientèle l'attend. Les clients de la prochaine génération issus du grand transfert de richesse évaluent la première interaction numérique. Le portefeuille EUDI (EUDI-Wallet) établit la norme pour l'expérience d'intégration que cette génération attend.

Les dates clés en un coup d'œil

Les dates clés en un coup d'œil

Les dates clés en un coup d'œil

De l'eIDAS 2.0 à l'obligation d'acceptation : ces échéances déterminent quand chaque exigence entre en vigueur et qui elle concerne.

Une plateforme prête pour la production nécessite 6 à 9 mois de temps d'implémentation.
Pour un lancement sur le marché le 1er janvier 2027, cela signifie : ceux qui attendent jusqu'à l'été 2026 ont laissé passer leur chance.

Mai 2024

eIDAS 2.0 entre en vigueur. Le cadre juridique s'applique dès à présent.

Toutes les entreprises de l'UE

24 décembre 2026

Tous les États membres de l'UE fournissent au moins un portefeuille EUDI.

États membres

1er janvier 2027

Les organismes publics doivent accepter le portefeuille EUDI aux fins d'identification.

Autorités et institutions publiques

10 juillet 2027

L'AMLR entre en vigueur. Les trois méthodes de KYC à distance doivent être prises en charge.

Institutions financières réglementées

24 décembre 2027

Les institutions financières de taille moyenne et grande doivent accepter le portefeuille EUDI.

Banques, assurances, prestataires de services de paiement

Ce qui compte maintenant

Trois méthodes reconnues en parallèle : les systèmes d'eID nationaux, l'EUDI Wallet et le Qualified Trust

Services. Quiconque ne couvre qu'une seule voie présente une lacune de conformité pour certains groupes de clients.

Ce que le portefeuille EUDI signifie pour les institutions financières

Ce que le portefeuille EUDI signifie pour les institutions financières

Ce que le portefeuille EUDI signifie pour les institutions financières

De l'onboarding transfrontalier au Re-KYC : l'EUDI-Wallet transforme les processus clés des institutions financières réglementées.

Une plateforme prête pour la production nécessite 6 à 9 mois de temps d'implémentation.

Pour un lancement sur le marché le 1er janvier 2027, cela signifie : quiconque attend jusqu'à l'été 2026 ne sera pas opérationnel avant 2028 au plus tôt.

De l'onboarding transfrontalier au Re-KYC : l'EUDI-Wallet transforme les processus clés des institutions financières réglementées.

Intégration transfrontalière

Un citoyen de l'UE ouvre un compte auprès d'une banque privée allemande en quelques minutes grâce à son identité EUDI-Wallet. Aucun flux de travail documentaire spécifique au pays, aucun examen manuel.

Reconnaissance de l'identité à l'échelle de l'UE

Le PID du client est vérifié par voie cryptographique et légalement reconnu dans les 27 États membres de l'UE. Les clients s'identifient une seule fois et peuvent utiliser la même identité auprès de plusieurs institutions dans toute l'UE.

Re-KYC fluide et sans rupture de média

Avec le portefeuille EUDI (EUDI-Wallet), les clients existants transmettent des attributs mis à jour de manière cryptographiquement vérifiée, sans avoir à repasser par un processus d'identification. Pour les institutions disposant d'un large portefeuille de clients existants, c'est souvent là que réside le levier opérationnel le plus important, plutôt que dans l'onboarding.

Efficacité de l'onboarding

Les attributs vérifiés par cryptographie réduisent les contrôles KYC manuels et accélèrent l'ouverture de compte. Pour les groupes de clients adeptes du numérique, cela améliore l'expérience d'intégration.

Divulgation sélective et protection des données

Au lieu d'une copie de carte d'identité dans les archives, le client ne transmet que l'attribut demandé, vérifié par cryptographie et documenté de manière inviolable. Moins de stockage de données, un effort d'audit réduit, une preuve complète sans dossier de captures d'écran.

Nouveaux avantages concurrentiels

Les institutions qui intégreront le portefeuille EUDI en premier se positionneront comme un tiers de confiance numérique pour leurs clients. Celles qui attendent accepteront le portefeuille en tant que vérificateur dans un écosystème que d'autres auront mis en place.

Comment fincite • cios prépare les institutions financières

Intégration des clients –
intelligente & sécurisée !

Intégration client –
intelligente & sécurisée !

CIOS Onboarding intègre déjà des fournisseurs d'identité tels qu'IDNow, WebID et la Deutsche Post via des API ouvertes au sein de la même logique d'architecture. Le temps de mise en œuvre de nouvelles méthodes d'authentification dépend directement de la flexibilité du système d'intégration.

CIOS Onboarding intègre déjà des fournisseurs d'identité tels qu'IDNow, WebID et la Deutsche Post via des API ouvertes au sein de la même logique d'architecture. Le temps de mise en œuvre de nouvelles méthodes d'authentification dépend directement de la flexibilité du système d'intégration.

Intégration efficace grâce à la saisie automatisée des données et à des documents conformes à la loi.

Architecture API-first

De nouvelles méthodes d'identification sont intégrées via des interfaces ouvertes existantes.

L'intégration des identités aujourd'hui

De bout en bout, sans rupture de système

Éprouvé dans la pratique

Architecture API-first

De nouvelles méthodes d'identification sont intégrées via des interfaces ouvertes existantes.

L'intégration des identités aujourd'hui

De bout en bout, sans rupture de système

Éprouvé dans la pratique

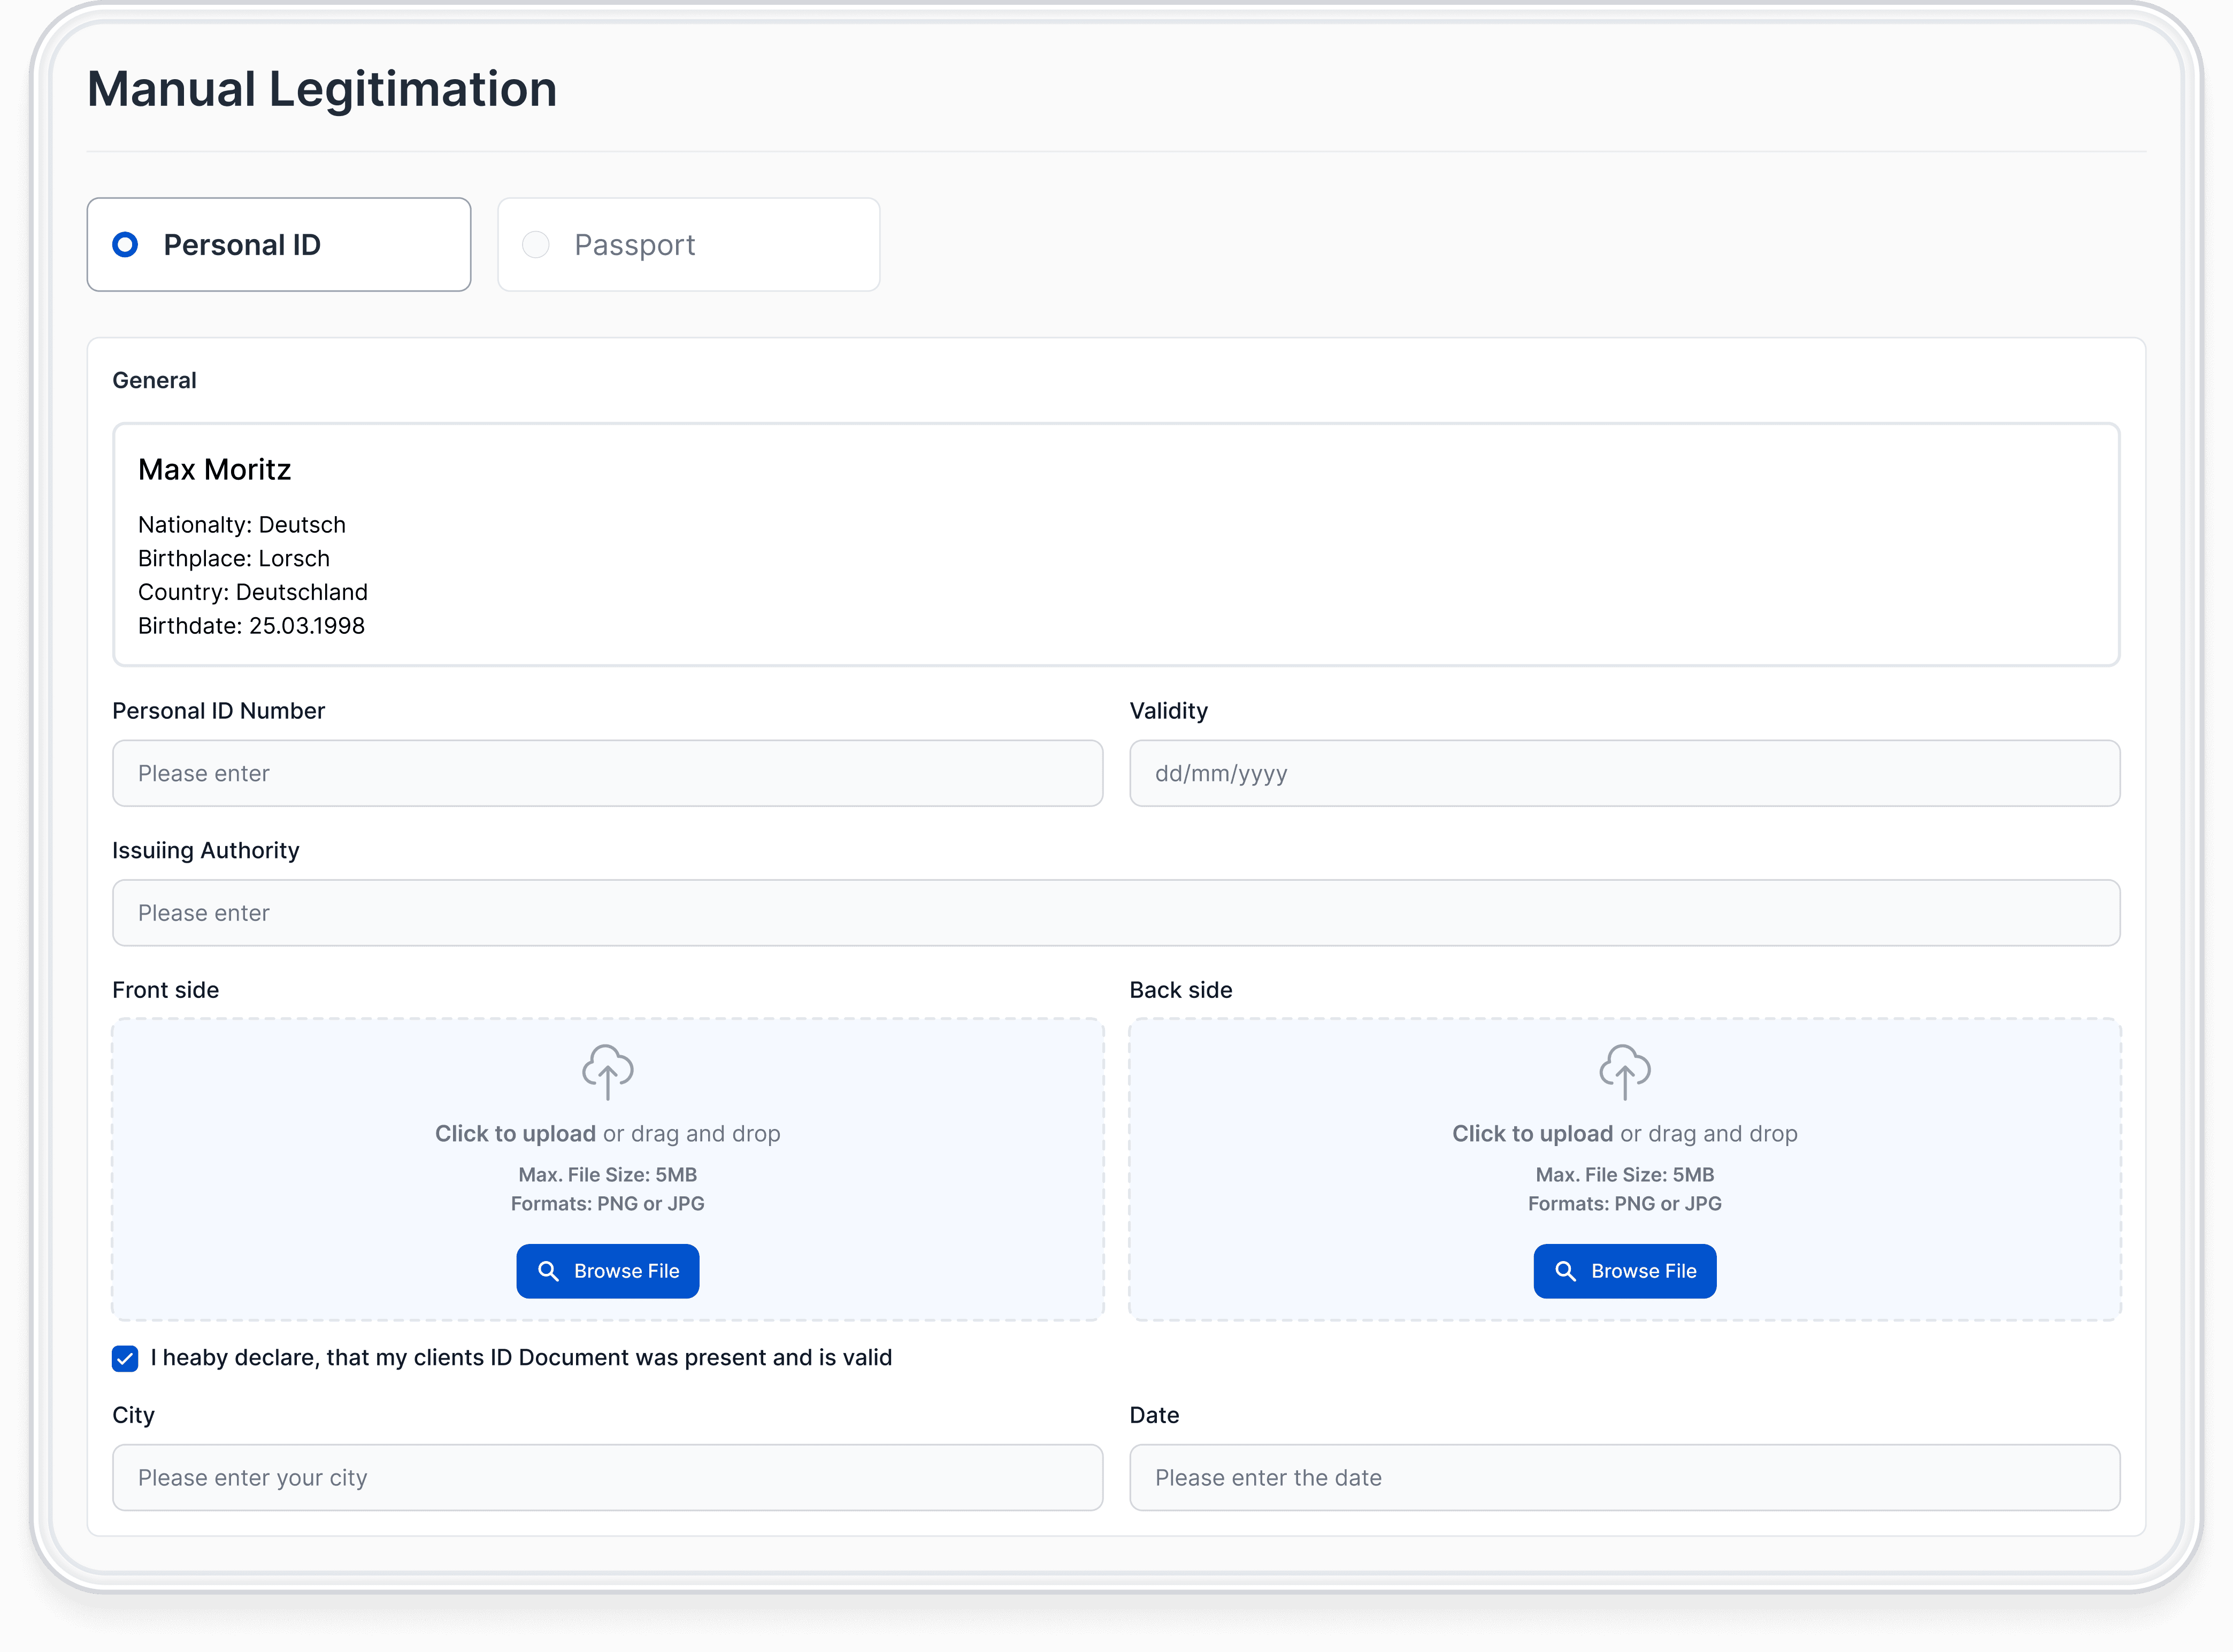
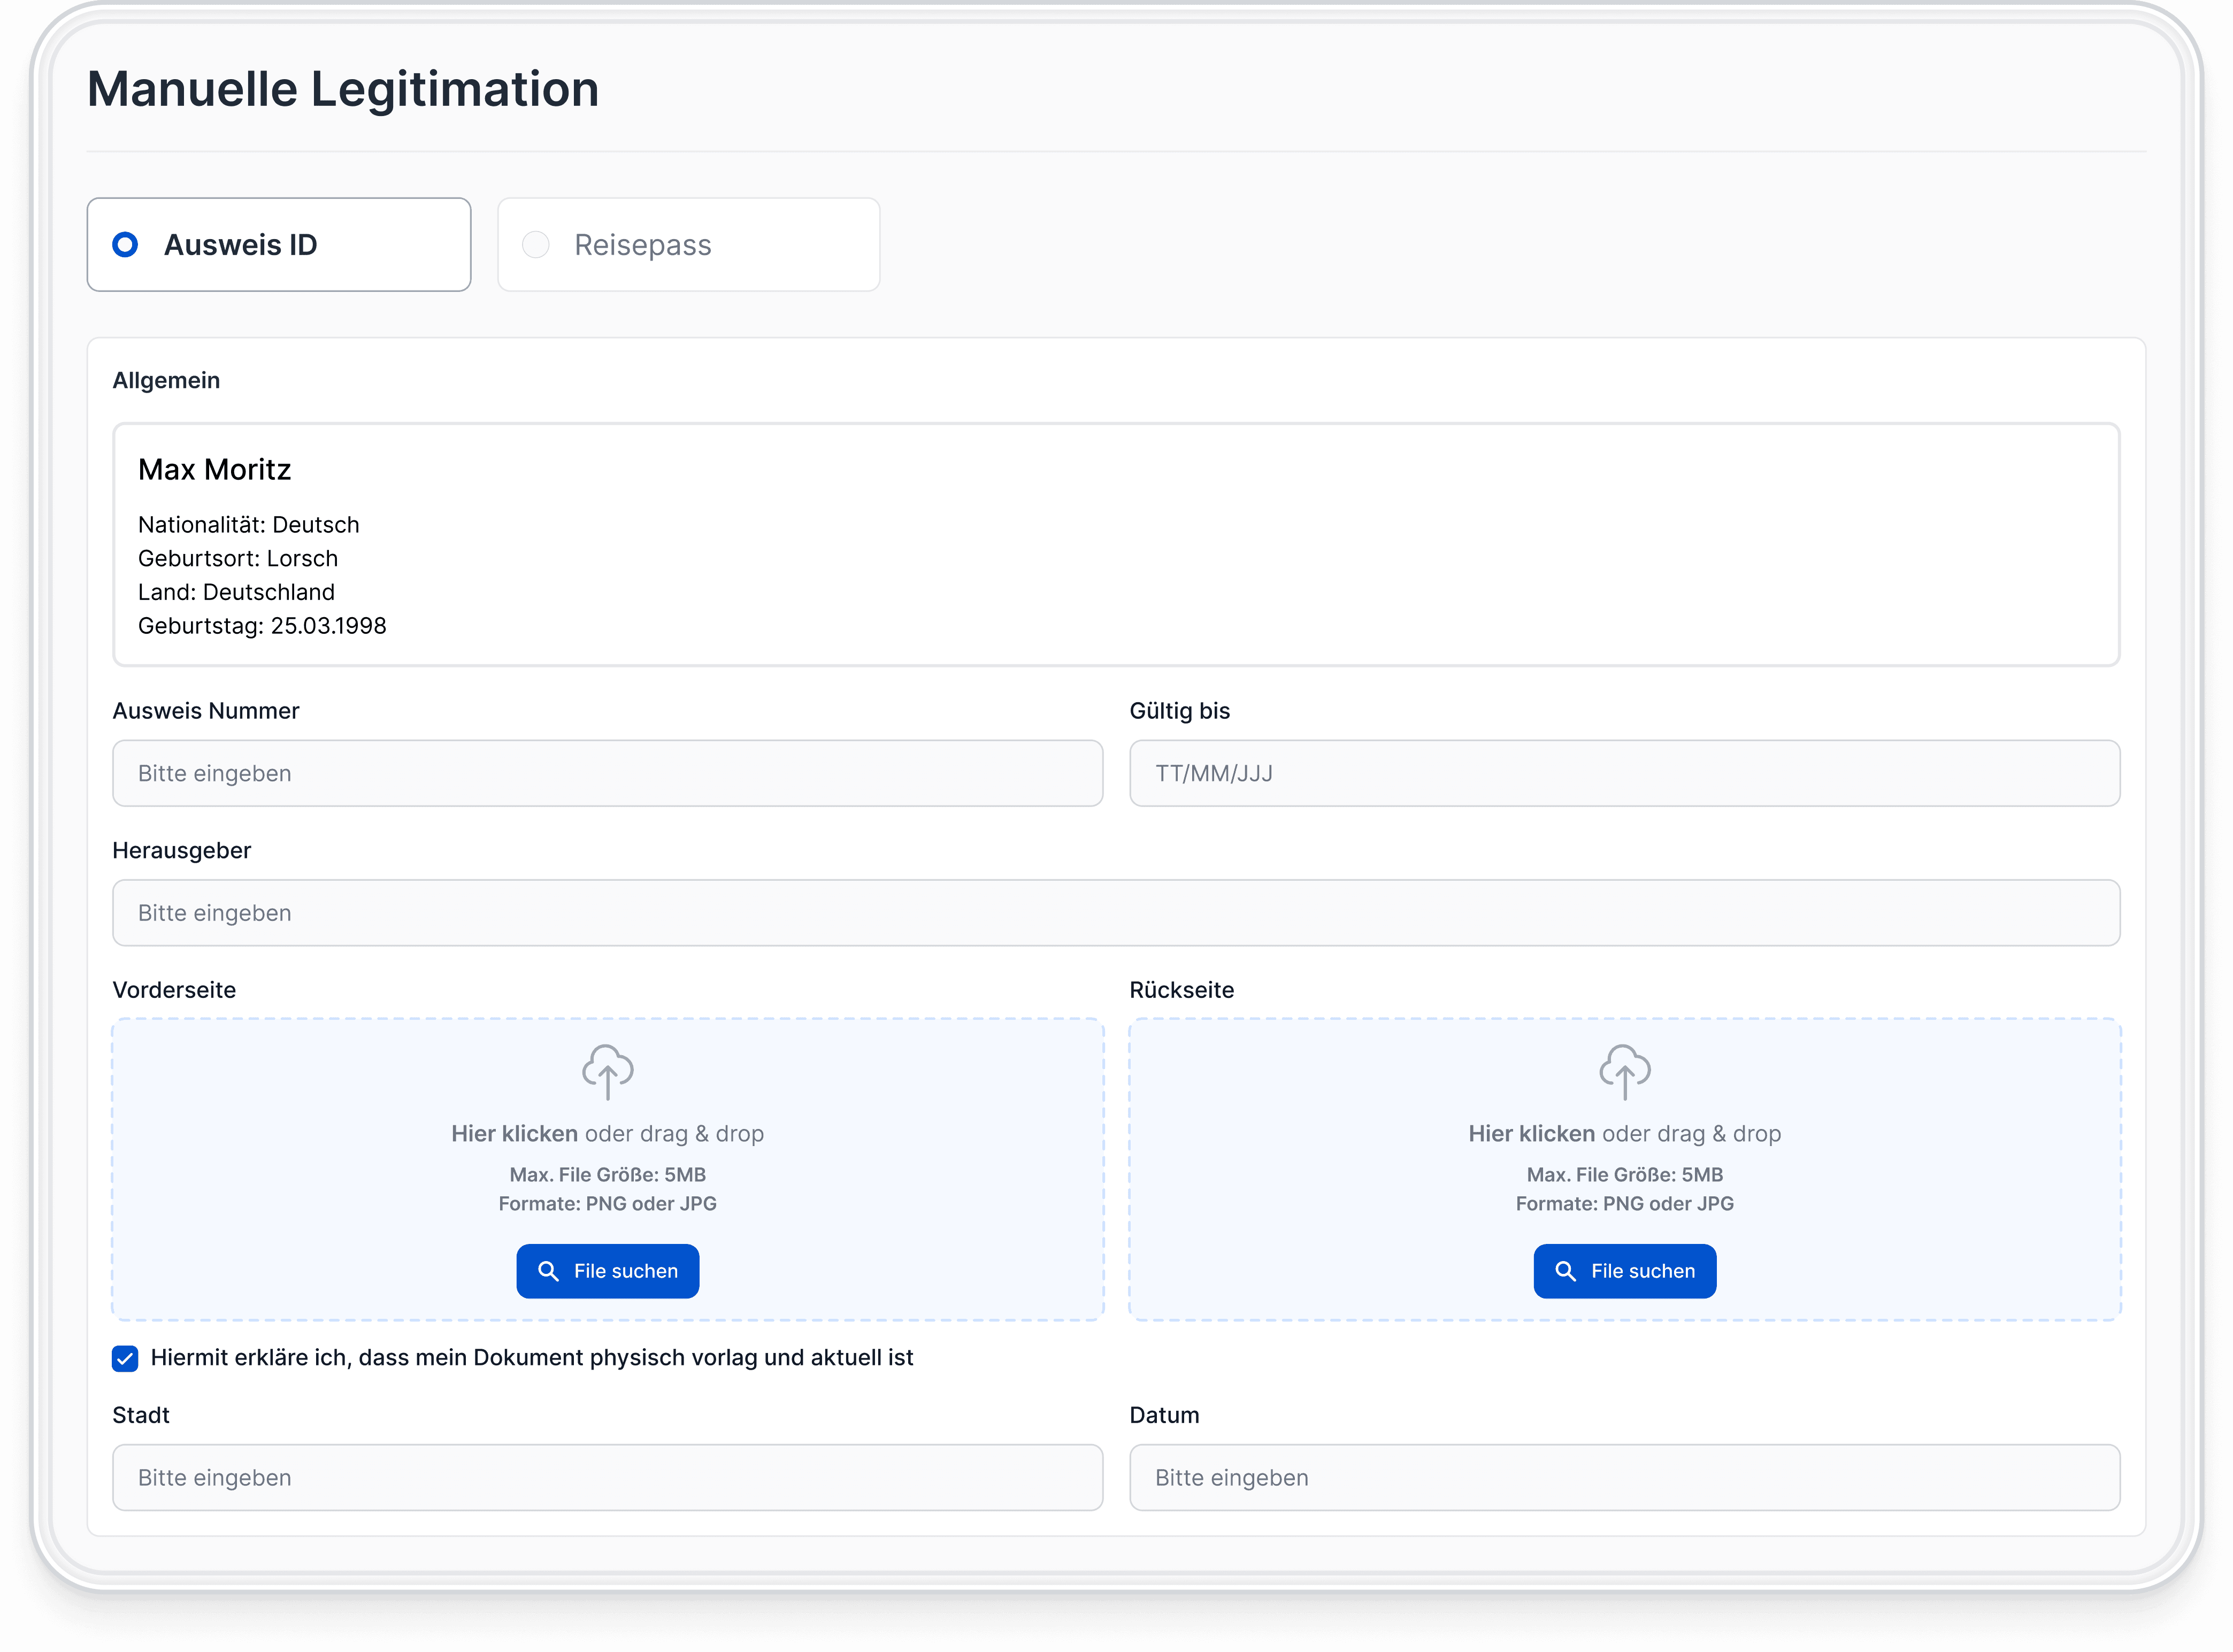
Gros plan sur l'écran de légitimation manuelle avec des champs de saisie pour la vérification d'identité, le téléchargement de documents et les informations de l'utilisateur.
Close-up of the manual legitimization screen showing input fields for ID verification, document upload, and user details.
Gros plan sur l'écran de légitimation manuelle avec des champs de saisie pour la vérification d'identité, le téléchargement de documents et les informations de l'utilisateur.
Close-up of the manual legitimization screen showing input fields for ID verification, document upload, and user details.

Foire aux questions

Foire aux questions

Qu'est-ce que l'EUDI Wallet ?

Le portefeuille d'identité numérique européen (EUDI-Wallet) est une solution d'identité numérique fournie par les États membres de l'UE. Les citoyens y stockent des attributs d'identité vérifiés et l'utilisent pour s'identifier de manière juridiquement contraignante dans toute l'UE. Pour les institutions financières, il deviendra une méthode acceptée pour l'intégration des clients et l'authentification forte à partir de décembre 2027.

À partir de quand les banques doivent-elles accepter l'EUDI Wallet ?

Que demande l'AMLR à partir de juillet 2027 ?

Que signifie l'EUDI Wallet pour l'onboarding transfrontalier ?

Qu'est-ce que fincite • cios ?

Pourquoi l'architecture de la plateforme détermine-t-elle l'effort requis ?

Qu'est-ce que l'EUDI Wallet ?

Le portefeuille d'identité numérique européen (EUDI-Wallet) est une solution d'identité numérique fournie par les États membres de l'UE. Les citoyens y stockent des attributs d'identité vérifiés et l'utilisent pour s'identifier de manière juridiquement contraignante dans toute l'UE. Pour les institutions financières, il deviendra une méthode acceptée pour l'intégration des clients et l'authentification forte à partir de décembre 2027.

À partir de quand les banques doivent-elles accepter l'EUDI Wallet ?

Quelles fonctions sont disponibles ?

Que signifie l'EUDI Wallet pour l'onboarding transfrontalier ?

Qu'est-ce que fincite • cios ?

En quoi fincite • cios se distingue-t-il des autres prestataires ?

Qu'est-ce que l'EUDI Wallet ?

Le portefeuille d'identité numérique européen (EUDI-Wallet) est une solution d'identité numérique fournie par les États membres de l'UE. Les citoyens y stockent des attributs d'identité vérifiés et l'utilisent pour s'identifier de manière juridiquement contraignante dans toute l'UE. Pour les institutions financières, il deviendra une méthode acceptée pour l'intégration des clients et l'authentification forte à partir de décembre 2027.

À partir de quand les banques doivent-elles accepter l'EUDI Wallet ?

Qu'est-ce qui change par rapport à la retraite Riester ?

Que signifie l'EUDI Wallet pour l'onboarding transfrontalier ?

Qu'est-ce que fincite • cios ?

Pourquoi l'architecture de la plateforme détermine-t-elle l'effort requis ?

93 %

Satisfaction de la clientèle

630k+

Clients finaux

83 %

Économie de coûts

9 k+

Conseiller financier

93 %

Satisfaction de la clientèle

630k+

Clients finaux

83 %

Économie de coûts

9 k+

Conseiller financier

93 %

Satisfaction de la clientèle

630k+

Clients finaux

83 %

Économie de coûts

9 k+

Conseiller financier

93 %

Satisfaction de la clientèle

630k+

Clients finaux

83 %

Économie de coûts

9 k+

Conseiller financier

Commencez votre projet avec nous !

Commencez votre projet avec nous !